|
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
O imóvel alugado que a penhora não alcança
A Súmula 486 do STJ protege o único imóvel do devedor mesmo locado a terceiros, desde que a renda do aluguel sustente a moradia da família.
|
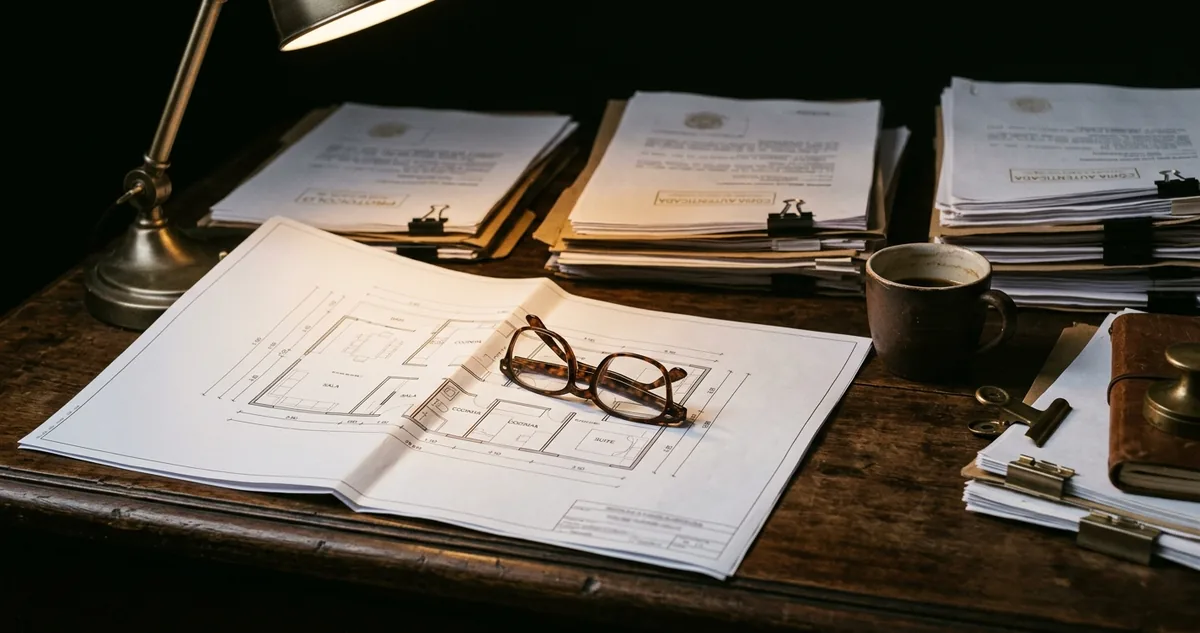
As chaves sobre o contrato de locação
|
| ▼ |
| |
|
"É impenhorável o único imóvel residencial do devedor que esteja locado a terceiros, desde que a renda obtida com a locação seja revertida para a subsistência ou a moradia da sua família", publicou o Diário da Justiça eletrônico do Superior Tribunal de Justiça em 1º de agosto de 2012, no texto da Súmula 486. A Corte Especial aprovou o enunciado em 28 de junho daquele mesmo ano.
O enunciado resolveu uma leitura literal que durou anos. A Lei nº 8.009, de 29 de março de 1990, protege o imóvel residencial próprio do casal ou da entidade familiar, e credores sustentavam que imóvel entregue a inquilino perdia a natureza residencial na hora em que a chave mudava de mão. Pela tese, quem alugava o único bem para pagar contas deixava o patrimônio exposto à execução.
A cena que sustenta a súmula é comum na periferia das capitais e nas cidades médias. A família deixa o apartamento maior, muda para um aluguel mais barato num bairro distante, e a diferença entre o aluguel recebido e o aluguel pago cobre escola, plano de saúde ou remédio contínuo. O endereço da correspondência muda, a função econômica do bem permanece intacta.
A Súmula 486 desloca o exame do juiz. Ele deixa de perguntar quem dorme no imóvel e passa a perguntar para onde vai o dinheiro que o imóvel produz. Aluguel que custeia moradia e subsistência da família mantém a impenhorabilidade, aluguel que engorda reserva de investimento ou paga viagem sai da proteção.
O deslocamento tem preço processual. A proteção da Lei nº 8.009 opera de pleno direito quando o devedor mora no bem, porque o próprio endereço prova o uso, e a hipótese da súmula exige demonstração documental do destino da renda. Sem essa demonstração, a penhora fica de pé mesmo com o direito ao lado do executado.
A arquitetura do bem de família legal, com as duas súmulas que a completam e as sete exceções que a atravessam, decide se a alegação sobrevive à impugnação do credor.
Continue lendo ↓
|
|
|
|
I A DECISÃO
A renda do aluguel entra no lugar do endereço
|
|
Um enunciado de 2012, uma lei de 1990 e a prova documental que decide o incidente de penhora.
A Lei nº 8.009 nasceu de medida provisória editada em plena crise inflacionária e criou uma proteção que independe de registro em cartório. O bem de família legal não pede escritura de instituição, não tem limite de valor no texto e alcança o imóvel sobre o qual se assentam a construção, as plantações, as benfeitorias e os móveis que guarnecem a casa, desde que quitados.
|
O bem de família legal não protege o patrimônio do devedor, protege o teto sob o qual a família vive, e a Súmula 486 reconhece que esse teto pode ser custeado à distância.
|
|
"A impenhorabilidade compreende o imóvel sobre o qual se assentam a construção, as plantações, as benfeitorias de qualquer natureza e todos os equipamentos, inclusive os de uso profissional, ou móveis que guarnecem a casa, desde que quitados." Brasil, Lei nº 8.009, 1990, artigo 1º, parágrafo único.
|
Dois enunciados do próprio Superior Tribunal de Justiça completam o desenho e mudam o resultado de casos concretos. A Súmula 364 estende a impenhorabilidade ao imóvel de pessoas solteiras, separadas e viúvas, o que derrubou a exigência de núcleo familiar plural. A Súmula 449 exclui da proteção a vaga de garagem com matrícula própria, que passa a ser unidade autônoma penhorável.
O adjetivo "único" no texto da Súmula 486 carrega peso decisivo. Devedor proprietário de dois imóveis não escolhe qual protege por conveniência: o artigo 5º da Lei nº 8.009 manda recair a impenhorabilidade sobre o de menor valor, salvo quando outro tiver sido registrado como bem de família no Registro de Imóveis, na forma do Código Civil.
O artigo 3º da mesma lei lista as hipóteses em que nenhuma dessas proteções vale. A exceção da fiança locatícia foi a mais discutida, e o Supremo Tribunal Federal a confirmou em 2022 no julgamento do Tema 1.127 da repercussão geral, ao admitir a penhora do bem de família do fiador também em locação comercial.
O quadro das exceções fica assim:
| Crédito de trabalhador da própria residência e respectivas contribuições previdenciárias | penhora admitida |
| Financiamento destinado à construção ou à aquisição do próprio imóvel | penhora admitida |
| Pensão alimentícia, resguardados os direitos do coproprietário de boa-fé | penhora admitida |
| Impostos, predial ou territorial, taxas e contribuições do próprio imóvel | penhora admitida |
| Execução de hipoteca oferecida como garantia real pelo casal ou pela entidade familiar | penhora admitida |
| Aquisição com produto de crime ou execução de sentença penal condenatória | penhora admitida |
| Obrigação decorrente de fiança concedida em contrato de locação | penhora admitida |
Fora dessas hipóteses, a impenhorabilidade é matéria de ordem pública e a jurisprudência do Superior Tribunal de Justiça admite a alegação enquanto o bem não foi transferido ao arrematante ou adjudicado, sem preclusão pela demora do executado em suscitá-la.
|
|
|
|
|
II NA PRÁTICA
O que a defesa precisa juntar para provar o destino
|
|
A alegação isolada de que a renda sustenta a família não move o juízo. Petição que apenas invoca a Súmula 486 e pede o levantamento da penhora recebe decisão de indeferimento com fundamento na ausência de prova, e o executado descobre a falha quando o prazo de recurso já corre.
|
A tese jurídica ocupa dois parágrafos da defesa, a prova documental do destino da renda ocupa o resto, e é ela que decide o incidente.
|
O documento central é o par de contratos. O contrato de locação em que o executado figura como locador do imóvel penhorado, e o contrato em que ele figura como locatário do imóvel onde a família mora, lidos lado a lado, mostram a operação inteira numa página.
1. Reúna a matrícula atualizada e a certidão de bens: a certidão do registro de imóveis da comarca e a pesquisa em centrais de indisponibilidade sustentam a afirmação de que o imóvel penhorado é o único do executado.
2. Junte os dois contratos e os comprovantes de pagamento: recibos, boletos quitados ou comprovantes de transferência dos últimos doze meses provam que o aluguel recebido entra e que o aluguel da moradia sai.
3. Demonstre a insuficiência da renda restante: holerite, extrato do benefício previdenciário ou declaração de imposto de renda mostram que sem o valor da locação a família não cobre a própria moradia.
4. Nomeie as despesas de subsistência custeadas: mensalidade escolar, plano de saúde e receita de medicamento contínuo dão concretude ao termo "subsistência" que o enunciado usa.
5. Verifique se o crédito cai numa das exceções do artigo 3º: dívida de condomínio, de tributo do próprio imóvel ou de fiança locatícia derruba a defesa inteira, e descobrir a natureza do crédito na resposta do credor custa uma rodada de prazo.
O momento processual varia com o rito. Em execução por título extrajudicial a matéria cabe nos embargos do artigo 914 do Código de Processo Civil, em cumprimento de sentença cabe na impugnação do artigo 525, e em qualquer dos dois a via da simples petição nos autos funciona porque a impenhorabilidade é conhecível de ofício.
A comunicação com o cliente pede tradução do que está em jogo. Ele precisa entender que a Súmula 486 protege o imóvel enquanto a renda tiver aquele destino, e que mudança de uso da renda em execução ainda viva reabre a discussão sobre a penhora.
Vale registrar o limite da tese. A súmula não impede a penhora dos próprios valores do aluguel na conta do executado, respeitadas as regras de impenhorabilidade do artigo 833 do Código de Processo Civil, e não alcança o segundo imóvel do devedor, ainda que também esteja locado e a renda entre no mesmo orçamento doméstico.
|
|
|