In partnership with

Advogado Atualizado   Advogado Atualizado
ED 044
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O plano de 5 anos que reúne todos os credores

A Lei 14.181 leva o consumidor superendividado a uma audiência com cada credor, e a inicial precisa provar boa-fé e renda comprometida.

Consumidor com faturas de vários bancos diante do juiz

Faturas de vários credores na mesa de audiência

▼
 

O Diário Oficial da União publicou em 2 de julho de 2021 a frase "Entende-se por superendividamento a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo, exigíveis e vincendas, sem comprometer seu mínimo existencial". Era o novo artigo 54-A do Código de Defesa do Consumidor, trazido pela Lei 14.181, de 1º de julho de 2021, a Lei do Superendividamento.

A lei abriu no Código dois capítulos. Um cuida da prevenção, com deveres de informação para quem oferece crédito. O outro cuida do tratamento, e nele está a ferramenta que interessa ao advogado de consumo: o processo de repactuação de dívidas, no artigo 104-A.

Antes de 2021, o consumidor afogado em parcelas negociava com cada banco separadamente. O cartão aceitava um acordo, o consignado recusava, a financeira do crediário ajuizava cobrança, e o salário acabava antes de chegar ao aluguel.

A repactuação muda a mesa. A pedido do consumidor, o juiz marca uma audiência conciliatória (reunião presidida pelo juiz ou por conciliador credenciado para buscar acordo) com todos os credores de dívidas de consumo juntos. Ali o devedor apresenta um plano de pagamento com prazo máximo de cinco anos.

O plano precisa preservar o mínimo existencial, a parcela da renda protegida para as despesas básicas da pessoa. O Decreto 11.567, de 2023, fixa esse valor em R$ 600 por mês.

O credor que falta à audiência sem justificativa paga caro. A lei suspende a exigibilidade da dívida dele, interrompe os encargos da mora e o submete ao plano, com recebimento só depois dos credores que compareceram.

A porta, porém, não abre para qualquer pedido. A petição inicial precisa convencer o juiz de que o autor é pessoa natural, age de boa-fé, tem dívidas de consumo e perdeu a capacidade de pagá-las sem sacrificar o mínimo que a lei protege.

A Decisão mostra o texto que define quem entra no processo, quais dívidas ficam de fora e o que acontece quando o acordo fracassa.

Continue lendo ↓


I  A DECISÃO

Quem cabe na definição do artigo 54-A

Uma definição de uma frase decide quem pode pedir a audiência e quais dívidas entram nela.

O artigo 54-A do Código de Defesa do Consumidor, incluído pela Lei 14.181/2021, reúne os requisitos numa definição só. Exige que o devedor seja pessoa natural, aja de boa-fé, tenha dívidas de consumo e não consiga pagá-las sem comprometer o mínimo existencial. Faltando um deles, o pedido cai.

Pessoa natural exclui a empresa. O microempreendedor individual que tomou empréstimo para o negócio não entra pela dívida empresarial, mas pode entrar pelas dívidas que fez como consumidor, e a inicial precisa separar as duas.

Dívidas de consumo, pelo parágrafo 2º do artigo, abrangem compromissos financeiros de relação de consumo, inclusive operações de crédito, compras a prazo e serviços de prestação continuada. Conta de luz, água, telefone e mensalidade escolar entram na conta.

A repactuação alcança só dívidas de consumo contraídas de boa-fé; crédito com garantia real, financiamento imobiliário e crédito rural ficam fora da audiência por exclusão expressa do artigo 104-A, parágrafo 1º.

O artigo 104-A descreve o procedimento numa frase longa, que vale ler inteira.

"A requerimento do consumidor superendividado pessoa natural, o juiz poderá instaurar processo de repactuação de dívidas, com vistas à realização de audiência conciliatória, presidida por ele ou por conciliador credenciado no juízo, com a presença de todos os credores de dívidas previstas no art. 54-A deste Código, na qual o consumidor apresentará proposta de plano de pagamento com prazo máximo de 5 (cinco) anos, preservados o mínimo existencial, nos termos da regulamentação, e as garantias e as formas de pagamento originalmente pactuadas." Código de Defesa do Consumidor, artigo 104-A, redação da Lei 14.181/2021.

A boa-fé tem recorte negativo no parágrafo 3º do artigo 54-A. Ficam fora as dívidas contraídas mediante fraude ou má-fé, as feitas com o propósito deliberado de não pagar e as que vêm da compra de produtos e serviços de luxo de alto valor.

O mínimo existencial dependia de regulamento. O Decreto 11.150, de julho de 2022, fixou 25% do salário mínimo, e o Decreto 11.567, de junho de 2023, trocou o percentual por R$ 600 fixos. O texto de 2022 também tirou do cálculo parcelas de consignado e de crédito com garantia, o que encolhe a proteção.

O valor é contestado. Associações de defensores públicos e de membros do Ministério Público levaram o regulamento ao Supremo Tribunal Federal nas Arguições de Descumprimento de Preceito Fundamental 1005 e 1006 (ações contra ato do poder público que fere a Constituição), com o argumento de que R$ 600 não cobrem despesas básicas. O desfecho dessas ações não estava definido quando esta edição foi escrita, e o decreto segue aplicado pelos juízes.

Se a audiência fracassa, o artigo 104-B abre a segunda fase. A pedido do consumidor, o juiz instaura processo por superendividamento para revisão e integração dos contratos e impõe um plano judicial compulsório aos credores que não aceitaram acordo, também limitado a cinco anos, com a primeira parcela em até 180 dias da homologação.

Nova tentativa tem prazo. Pelo parágrafo 5º do artigo 104-A, o consumidor só pode repetir o pedido de repactuação depois de dois anos contados da liquidação das obrigações do plano homologado.


II  NA PRÁTICA

A inicial que convence o juiz

A repactuação começa por uma petição simples na aparência e densa na prova. O juiz decide se instaura o processo olhando só o que veio com a inicial, e a audiência só produz efeito se todos os credores certos forem chamados.

A inicial vence quando prova, por documento, três fatos: a renda líquida do consumidor, a lista completa das dívidas de consumo e a conta que mostra o mínimo existencial comprometido.

A ordem abaixo segue a montagem da petição.

1. Prova de renda: contracheques, extrato de benefício do INSS (Instituto Nacional do Seguro Social) ou declaração de imposto de renda recente, com os descontos em folha visíveis.

2. Relação de credores: nome, CNPJ e endereço de cada um, com contrato, saldo devedor e parcela; o Registrato, sistema gratuito do Banco Central que lista empréstimos ligados ao CPF, ajuda a achar dívida esquecida.

3. Orçamento doméstico: planilha das despesas essenciais (moradia, alimentação, saúde, transporte) com comprovantes, para mostrar que as parcelas somadas consomem a renda que sustenta a família.

4. Prova de boa-fé: a origem documentada de cada dívida, como desemprego, doença ou separação, e a ausência de compra de luxo de alto valor no período.

5. Proposta de plano: valor mensal disponível, rateio entre credores, prazo de até cinco anos e as medidas do parágrafo 4º do artigo 104-A, como dilação de prazo e redução de encargos.

A lista de credores exige cuidado dobrado. Credor esquecido fica fora do plano e segue cobrando, e dívida com garantia real incluída por engano abre discussão que atrasa a audiência.

A proposta precisa ser pagável. Juiz e credores leem o plano pela conta: renda líquida, menos mínimo existencial, menos despesas essenciais. Plano que promete mais do que sobra perde credibilidade na primeira rodada de conversa.

O mesmo parágrafo 4º obriga o plano a trazer a data em que o nome do consumidor sai dos cadastros de inadimplentes. Para o cliente, essa linha costuma valer tanto quanto o desconto, porque devolve acesso a crédito e aluguel.

O plano também prende o consumidor. Os efeitos do acordo ficam condicionados a ele não agravar a própria situação, e um empréstimo novo durante o pagamento pode derrubar a proteção inteira.

Há ainda a via fora do Judiciário. O artigo 104-C permite a fase conciliatória nos Procons e demais órgãos do Sistema Nacional de Defesa do Consumidor, e o acordo firmado ali também precisa trazer a data de exclusão dos cadastros.

A escolha da via depende do perfil dos credores. Quando um banco grande costuma faltar ou recusar proposta, a sanção ao ausente prevista no artigo 104-A, parágrafo 2º, pesa a favor de levar o caso direto ao juiz.


Quem banca a edição de hoje

Some teams never seem to stop moving. They're on Attio, the agentic CRM.

Every customer signal is captured in one shared context layer, always current and compounding. Agents and workflows build pipeline, chase every buying signal, and move deals forward, an always-on revenue engine running alongside your team.

With Attio, you’ll get:

  • Leads automatically prioritised and routed to the right rep

  • Expansion and risk signals caught the moment they land

  • Follow-ups written in your voice, already there when you arrive

Teams like Parallel, Turbopuffer, and Wordsmith build on Attio. Are you one of them?

Patrocinadores mantêm a edição gratuita


III  LEGAL TECH & IA

O plano calculado por IA

A repactuação depende de conta. O advogado precisa somar dezenas de contratos, separar dívida de consumo de dívida excluída, descontar o mínimo existencial e distribuir o que sobra entre os credores por até sessenta meses.

Um modelo de linguagem (programa de inteligência artificial treinado para ler e escrever texto) lê contratos, faturas e o extrato do Registrato e devolve uma tabela única de dívidas, marcando quais entram na repactuação e quais a lei exclui.

O comando que rende resultado pede sete colunas: credor, CNPJ, tipo de contrato, garantia, saldo, parcela e página do documento original. A coluna da garantia separa logo o financiamento imobiliário e o crédito com garantia real.

Com a tabela pronta, uma planilha comum faz o rateio. A ferramenta de IA escreve a fórmula que divide o valor mensal disponível na proporção do saldo de cada credor e simula prazos de 36, 48 e 60 meses.

O modelo também resume a jurisprudência do tribunal local. O advogado cola acórdãos públicos sobre repactuação e pede os critérios que a corte aceitou para medir o mínimo existencial, que mudam de um tribunal para outro.

Na triagem do escritório, um formulário de entrada com renda e parcelas indica se o caso tem chance antes da primeira reunião, e poupa horas de atendimento de quem não preenche os requisitos do artigo 54-A.

O limite é conhecido. Modelo de linguagem erra soma, troca CNPJ e inventa saldo quando a fatura digitalizada está ilegível, e toda linha da tabela volta ao documento pela coluna da página antes de entrar na petição.

O sigilo também pesa. Extrato bancário, contracheque e laudo médico que explica a origem da dívida são dados pessoais, alguns sensíveis, protegidos pela Lei Geral de Proteção de Dados, a Lei 13.709/2018, e só entram em ferramenta corporativa com retenção desligada.

"Quantos clientes do seu escritório pagam hoje parcelas que, somadas, passam da renda sem que ninguém tenha calculado o mínimo existencial deles?"

O texto da Lei 14.181/2021 e do Decreto 11.567/2023 fica no portal da legislação do Planalto. Reconfira lá o valor do mínimo existencial em 30/10/2026, e o andamento das ADPFs 1005 e 1006 no portal do Supremo Tribunal Federal em 31/10/2026.


Sua ofensiva
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}
 
Clímax da temporada

Maratona dos 7 dias finais

◆◆◆◆◆◆30

Dia 7 de 7 · a temporada de setembro fecha 30/09

{{maratona_dias | 0}}
dias feitos
{{maratona_faltam | 6}}
pra fechar

Presença por clique, voto ou quiz. Sem folga na maratona: o seguro do mês cobre 1 dia.

Acompanhar minha ofensiva →


Ebook + app · Advogado Atualizado

Capa do ebook

o ebook

ensina

+
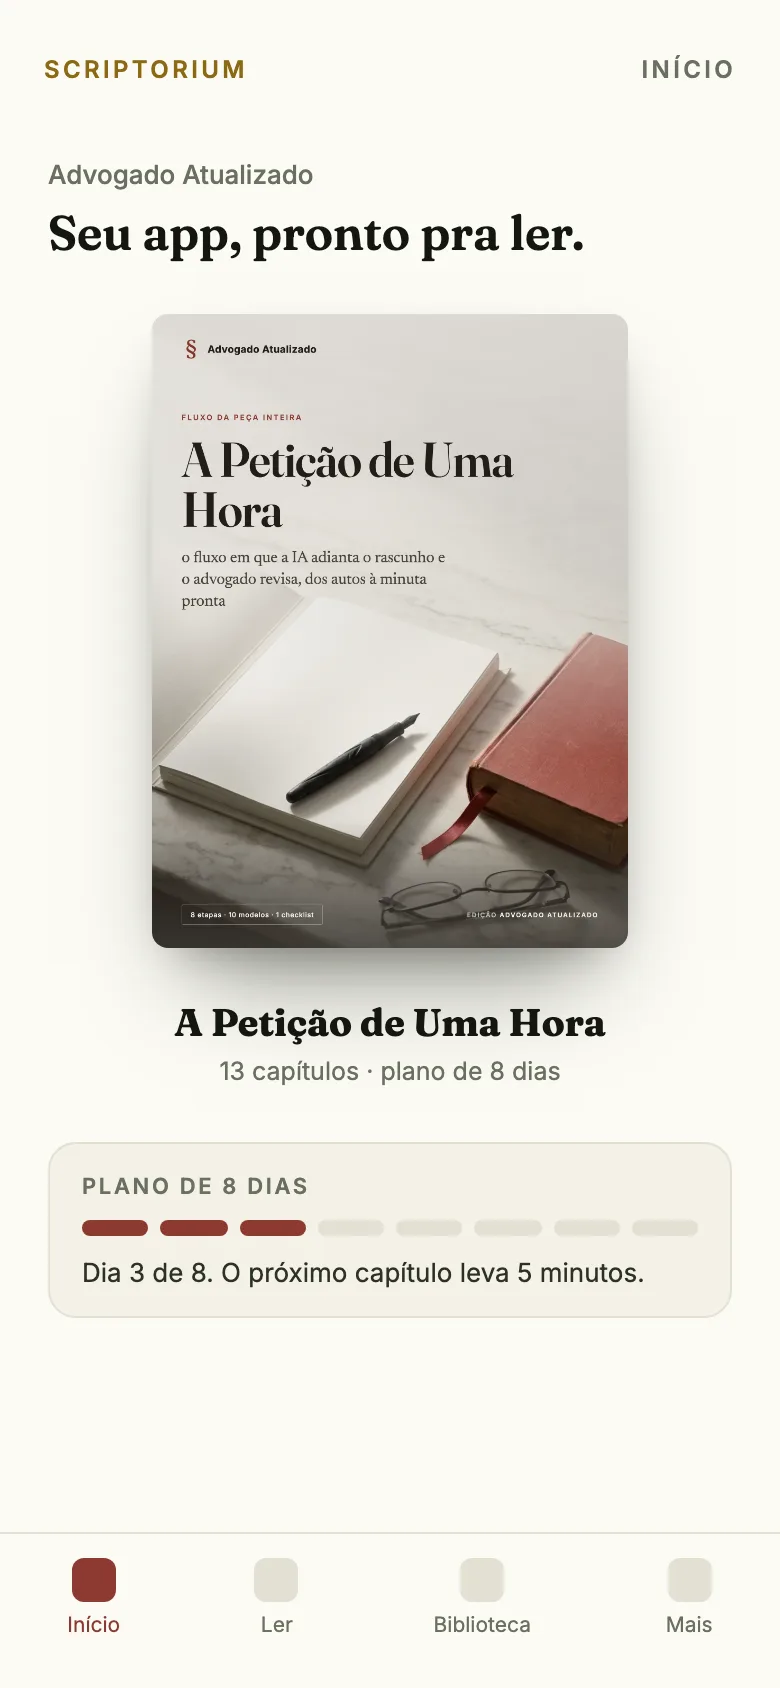
O app no celular

o app

treina

A Petição de Uma Hora, no ebook e no app.

📖O ebook ensina: O fluxo em que a IA adianta o rascunho e o advogado revisa, dos autos à minuta pronta.
📱O app treina: 1 etapa por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

Pelo Decreto 11.567, de 2023, qual valor mensal o mínimo existencial passou a proteger na repactuação de dívidas?

AR$ 400
BR$ 600
CR$ 800
D25% do salário mínimo

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🔨🔨🔨🔨🔨  ótima 🔨🔨🔨🔨  boa 🔨🔨🔨  ok 🔨🔨  ruim 🔨  péssima


Quem banca a edição de hoje

Can Robotics Make Regenerative Farming Scalable?

Greenfield Robotics is on a mission to give farmers alternatives to herbicide-dependent weed control. BOTONY is the beginning of a broader robotic farming system designed for a wider range of applications in the field.

The Reg A+ offering is now live for investors who want to be part of what comes next.

This Reg A+ offering is made available through StartEngine Primary, LLC, member FINRA/SIPC. Please read the Offering Circular and related disclosures before investing. This investment is speculative, illiquid, and involves a high degree of risk, including the possible loss of your entire investment.

Patrocinadores mantêm a edição gratuita

 
Recomendação de Newsletter
Viver de Blog

Viver de Blog

Uma técnica por dia num dos quatro pilares, com o número pra olhar depois. Todo dia às 07:30 no seu email.

Quero receber →

 
Indique e destrave

Indique essa newsletter para um amigo

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
Edição de Colecionador do mês
▲ 5
ebook A Petição de Uma Hora

Pegar meu link de indicação →

 
Amanhã nesta news

ED 045 · amanhã às 07:07

A revisão da vida toda perdeu por 7 a 4

O STF tornou obrigatória a regra de transição da Lei 9.876, e a ação já ajuizada pede decisão sobre…


Escolha a edição de sábado

Qual edição você quer ver?

1 toque vota. A mais votada sai no sábado, 03/10.

Voto aberto até 01/10, 15h30

A Lei da Igualdade Salarial →
B Tomada de Decisao Apoiada →
C Prescricao Intercorrente Trabalhista →
D Sociedade Anonima do Futebol →


Ciente.

Advogado Atualizado

ADVOGADO ATUALIZADO

O Direito de hoje, direto ao mérito

💬 WhatsApp·📣 Anuncie·✍️ Newsletter